功能相似可以成为线索,但不能直接等同于重复建设。
两个政务信息系统,都有用户管理、信息查询、统计分析,也都建设了数据接口。仅凭这些相似的功能,能不能就判断存在“重复建设”?
根据审计署历年来公布的审计报告中看来,答案并没有这么简单。
那么,审计到底该怎么判断?
一个重要前提是:
“功能相似”可以成为审计线索,但不能直接等同于“重复建设”。
真正需要继续回答的是:已有系统、数据、平台和基础资源能不能满足需求,这笔新增建设投资有没有充分的必要性。
01功能相似,为什么不能直接认定为重复建设?
很多信息系统都会包含一些通用功能。
比如用户管理、权限管理、信息查询、消息提醒、统计分析、日志管理等。同样出现这些功能,并不能说明两个系统承担的是同一项业务。
即使某些业务功能看起来相近,还要继续比较:
服务对象是不是一样?
承担的业务职责是不是一样?
业务流程和数据范围是不是一样?
已有系统能不能通过共享、复用或者合理改造满足新的需求?
《国家政务信息化项目建设管理办法》明确,跨部门共建共享项目在框架设计时,应梳理业务流、数据流和系统接口,避免各部门建设内容重复交叉;可行性研究报告和初步设计方案还应设置“信息资源共享分析”相关内容,信息资源共享的范围和程度也是确定项目建设投资、运行维护经费和验收的重要依据。需要注意的是,该《办法》所称国家政务信息系统具有特定适用范围,具体地方项目还需结合当地现行管理制度进行判断。
所以,审计不能只做简单的“功能名称比对”。
功能相似,只是发现问题的起点。
02审计判断重复建设,可以重点看这五个方面
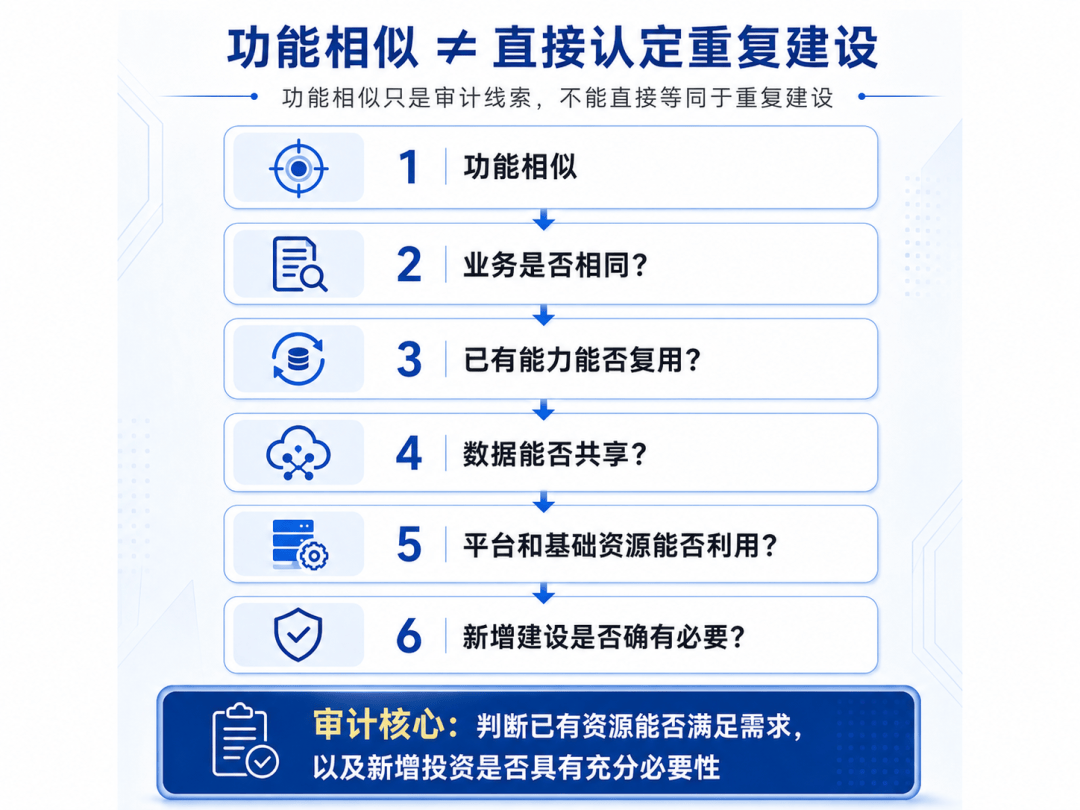
结合现行政务信息化项目建设、政务数据共享和集约化建设有关要求,审计判断是否存在重复建设,可以进一步从以下五个方面核查。下面五个维度基于现行制度要求形成的审计实务归纳,并非某一份文件规定的统一认定程序。

这里最值得关注的,其实是最后一个问题:
为什么一定要再建?
如果现有系统确实无法承载新增业务,或者由于职责范围、服务对象、安全边界、性能能力等原因,需要建设新的系统,功能存在一定相似并不意味着当然属于重复建设。
反过来,如果已有能力具备复用条件,而项目在立项阶段又没有充分分析存量系统和资源情况,就直接重新投入资金建设类似能力,审计就有必要进一步核实其建设必要性。
对于《国家政务信息化项目建设管理办法》适用范围内的项目,《办法》还要求有关项目加强与地方已有项目衔接,并要求中央本级政务信息系统纳入统一目录管理;同时明确审计机关依法加强对国家政务信息系统的审计,促进专项资金使用真实、合法和高效。
因此,“能否复用、是否确有必要”,应结合项目实际和适用制度形成证据判断,而不是简单套用某个所谓的“功能重复比例”。
03有些“重复”,比功能重复更值得关注
重复建设并不一定表现为“又建了一套一模一样的软件”。随着政务信息化逐步走向集约化建设,审计还可以关注另外几种情形。
第一种:数据能共享,却又重新采集
2025年8月1日起施行的《政务数据共享条例》对此已作出明确规定。
对于能够通过共享获取、并足以满足履职需要的政务数据,政府部门不得再向公民、法人和其他组织重复收集;《条例》还将“重复收集可以通过共享获取的政务数据”列入相应法律责任条款。
因此,新建系统中再次涉及数据填报、数据采集功能时,审计可以进一步追问:
这些数据是不是已经由其他部门采集?
是否能够依法通过政务数据共享获取?
而且,《条例》进一步明确,政务数据共享情况应当作为确定政府信息化项目建设投资、运行维护经费和项目后评价结果的重要依据。换句话说,数据能不能共享,一定程度上可能就影响项目“要不要建、投多少钱、以后还要不要继续花运维费”的判断。
第二种:已有统一平台,又新建一套交换平台
《政务数据共享条例》规定,已经建设的政务数据平台应纳入全国一体化政务大数据体系;除法律、行政法规另有规定外,原则上不得通过新建政务数据共享交换系统开展跨层级、跨地域、跨系统、跨部门、跨业务的数据共享。
这意味着,审计看到项目中又建设“数据交换平台”“共享交换中心”时,可以重点核查当地或者上级是否已经具备统一的平台能力,以及单独建设是否具有充分依据。
第三种:已有基础资源,却再次重复采购
《国家政务信息化项目建设管理办法》明确提出,项目建设单位应充分依托云服务资源开展集约化建设;《全国一体化政务大数据体系建设指南》也强调充分利用已有资源、发挥云资源集约调度优势。
因此,重复建设的审计范围不应只停留在应用软件,还可以进一步延伸到数据平台、共享交换能力、计算资源、存储资源以及相关基础设施。
如果进一步核实后确认相关软硬件、云资源或第三方服务确有新增采购必要,审计关注点还可以继续延伸到价格合理性。实际工作中,可以结合历史采购价格、公开中标案例和市场询价进行横向比对。对于公开价格依据较难搜集的设备、软件产品或信息化服务,也可以借助“AI询价喵”等智能询价工具检索同类采购及中标案例,辅助判断送审价格是否处于合理区间。
04哪些情况不能简单认定,哪些需要重点关注?
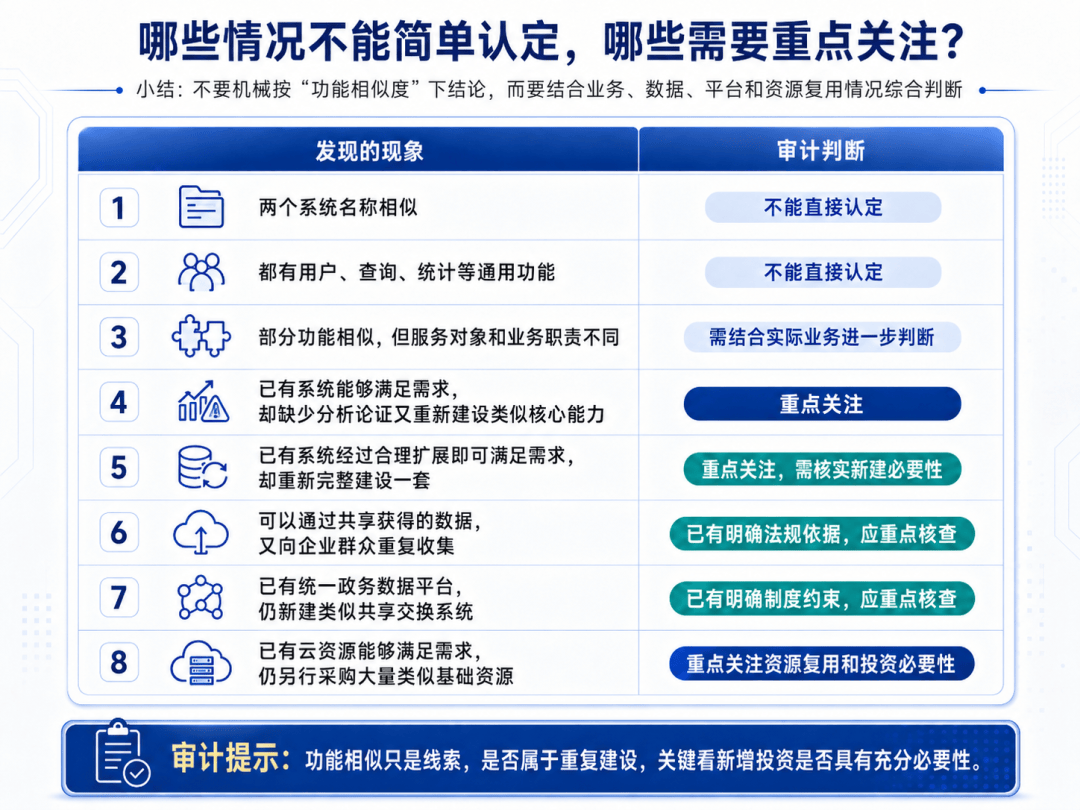
所以,审计判断重复建设,最好不要寻找一个简单的:
“功能相似达到多少比例,就属于重复建设。”
目前国家层面的上述文件并没有设置这样的统一比例标准。
相比机械计算功能重合率,更有意义的是判断:
已有能力到底能不能满足需求,以及新增投资是否具有充分、可验证的必要性。
05审计时,怎么把这个问题查实?
要形成相对可靠的审计判断,仅仅拿两份功能清单做对比通常还不够。可以围绕
一条证据链展开:
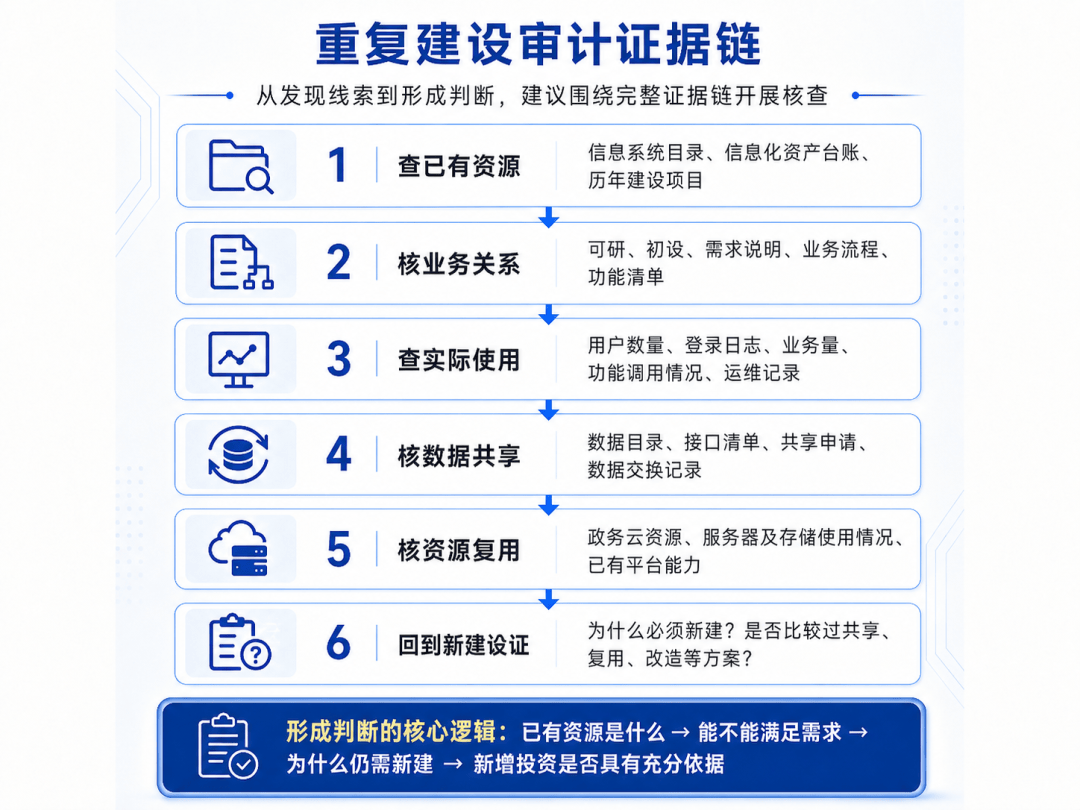
最终应当形成的,不是“两个系统长得很像”这样一个表面判断,而是一条相对完整的证据链:
已有资源是什么 → 能不能满足需求 → 为什么仍然需要新增建设 → 新增投资是否具有充分依据。
这样的核查思路,也与当前审计实践关注资源整合利用实效和财政资金使用效益的方向相吻合。
回到开头的问题:
两个系统功能相似,就算重复建设吗?
答案是:
不能仅凭功能相似作出判断。
功能相似可以成为线索,但审计还需要继续穿透到业务、数据、平台、基础资源以及立项论证中去。
从审计角度看,判断重复建设真正需要回答的,或许不是:
“两个系统到底有多像?”
而是:
“有资源能够共享、复用或者整合的情况下,这笔新增信息化投资为什么还需要再花?”
把这个问题查清楚,才更接近“重复建设”审计判断的核心。
需要说明的是,国家层面的《国家政务信息化项目建设管理办法》主要规范其规定范围内的国家政务信息化项目,各省、市还可能制定本地区具体管理办法。因此,在具体审计项目中,还应结合项目所属地区、行业及当地现行制度进一步确定评价依据。
此外,现行推荐性国家标准GB/T 44230—2024《政务信息系统基本要求》已于2025年3月1日实施。该标准属于推荐性国家标准,可以作为政务信息系统技术评价的补充参考;在具体审计定性时,仍应以适用的法律法规、政策制度、项目批复和客观事实为基础审慎判断。