更新时间:2026-09-14 17:35:05
2020年10月,河南省财政厅正式印发该文件。作为河南省预算绩效管理领域的核心配套制度,首次建立了省级绩效评价购买第三方服务的统一预算标尺,既为省直部门编制预算提供了明确操作依据,也为财政部门审核把关提供了刚性约束标准。
一适用范围
本规定聚焦"购买第三方服务开展的绩效评价",覆盖两类法定评价:
财政评价
财政部门针对重点项目、重大政策以及部门整体开展的绩效评价
部门评价
预算部门对本部门项目、政策及所属单位整体开展的绩效评价
不适用范围:部门整体自评、单位自主开展的自评工作,无需按此规则编制购买服务预算。
可承接绩效评价服务的第三方机构需同时满足三项条件:
符合政府采购法律法规要求
具备绩效评价专业能力
与被评价方无隶属关系或利益关联
具体主体涵盖:咨询公司、会计师事务所、资产评估机构、高等院校、科研院所,以及公益二类、从事生产经营活动的事业单位等多元类型。
二测算体系
文件构建了"人天法 + 费率法"的测算体系,分别适配不同委托形式与评价类型,形成"分级定价、累进计费、系数调整"的精细化成本管控框架。
双重管控机制:采用人天法测算的项目费用,原则上不得超过费率法测算的费用上限,既保障了预算编制的灵活性,也守住了费用总额的红线。
(一)委托方式
绩效评价购买服务分为两种委托模式,对应不同的测算适用范围:
整体委托
将绩效评价全流程工作全部交由第三方机构承担
两种测算方法均可适用
部分委托
仅委托单个或多个阶段的工作
仅可采用人天法测算
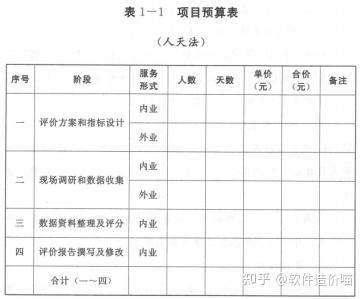
部分委托具体包括以下四个阶段:①评价方案与指标设计 ②现场调研与数据收集 ③数据资料整理与评分 ④评价报告撰写及修改
(二)人天法
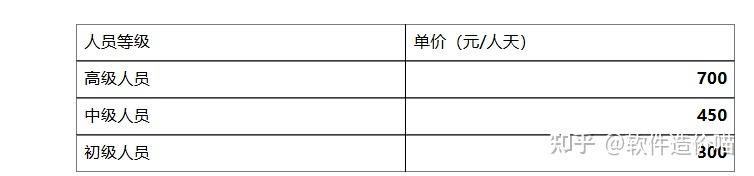
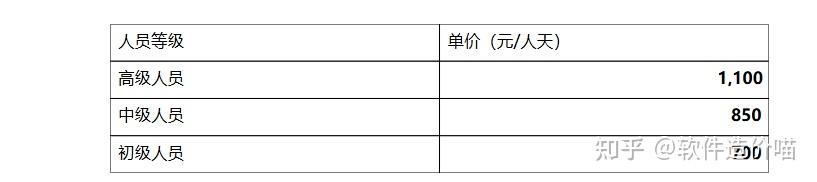
以"人员等级 × 工作人天"为核心计算逻辑,适用于所有整体或部分委托项目,是通用性最强的测算方式。按工作场景划分为内业、外业两类,每类按人员专业资质分为三档,全部实行全费用包干制,不得额外列支其他成本。
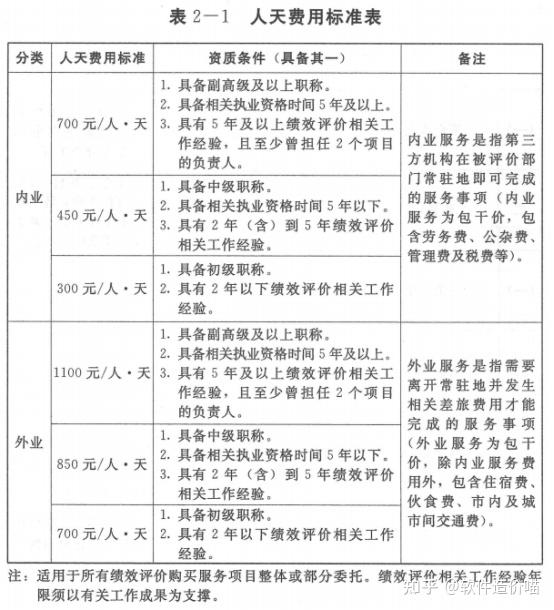
内业服务— 在被评价部门常驻地即可完成的工作
费用包含:劳务费、公杂费、管理费及税费等全部成本
外业服务— 需离开常驻地、产生差旅成本的现场调研
费用包含:内业成本 + 住宿费、伙食费、市内及城市间交通费
(三)费率法
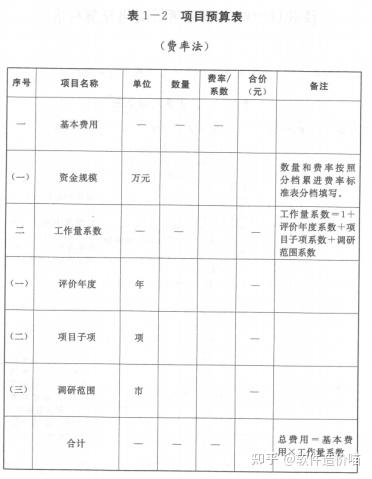
仅适用于项目绩效评价的整体委托,以评价项目的财政资金规模为基础计算基本费用,再通过工作量系数匹配评价复杂度,最终确定预算总额。
1. 基本费用
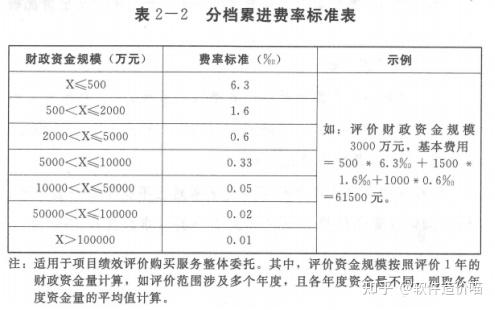
采用超额累进计算逻辑,资金规模越大,对应档位费率越低,兼顾了小额项目的成本覆盖与大额项目的成本管控。
具体分档费率详见费率表(按财政资金规模分档,逐级适用不同费率)
2. 工作量系数
最终预算金额 =基本费用 × 工作量系数
工作量系数 = 1 + a + b + c
三个维度分别从时间跨度、内容复杂度、地域覆盖度匹配实际工作量
a评价年度系数— 时间跨度
· 评价1个年度:系数为 0
· 每增加1个年度:加 0.2
· 最高不超过0.4(即最多覆盖3个评价年度)
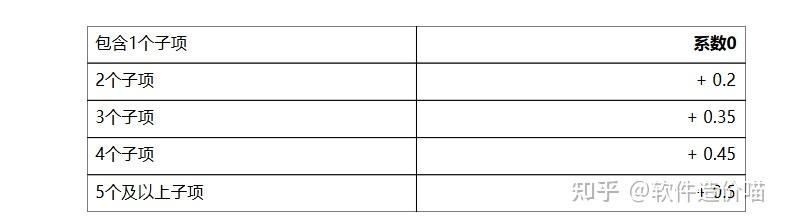
b项目子项系数— 内容复杂度
c调研范围系数— 地域覆盖度
以6个省辖市为基准(系数为0):
· 每增加1个市:加 0.1,最高加 0.3
· 每减少1个市:减 0.1,最低减 0.3
每个调研市原则上覆盖不少于2个县(市、区),若仅覆盖1个,对应系数再减 0.05。
三
总结
该文件的核心价值在于为河南省省级绩效评价购买第三方服务提供了统一、透明、可操作的预算编制标准。
通过"人天法"和"费率法"两种测算方式,兼顾了不同类型评价项目的灵活性需求。
同时以最高限额控制和全费用包干的方式防止预算膨胀,体现了"过紧日子"的财政管理导向